Investičný byt alebo pozemok: čo sa viac oplatí na 10+ rokov?
Investícia do nehnuteľnosti nemusí znamenať len kúpu bytu, otvára oveľa širšie spektrum príležitostí.
Väčšina Slovákov si pod pojmom investícia do nehnuteľnosti predstaví investičný byt, ktorý kúpi a následne prenajme. Pozemky sa naopak mnohým spájajú skôr s dedením či rodinným majetkom než s investičným plánom. Pôda však z pohľadu zhodnotenia peňazí vôbec nie je zlou voľbou.
Obe možnosti majú svoje špecifiká – prvá môže prinášať pravidelný výnos z prenájmu bytu, no vyžaduje si vstupný kapitál, údržbu aj riešenie nájomníkov. Pozemok zasa automaticky neprináša mesačný príjem, no jeho hodnota sa môže meniť v čase a to v závislosti od lokality, územného plánu či rozvoja infraštruktúry.
Pri rozhodovaní zohráva úlohu viacero faktorov, v článku preto investičné byty a pozemky porovnáme podľa rovnakých kritérií.
Porovnanie na 8 kritériách
| Investičný byt | Pozemok / podiel na pôde | |
|---|---|---|
| 1. Vstupná investícia | stovky tisíc €, často hypotéka | podiely už od niekoľkých tisíc € |
| 2. Financovanie | dostupnejšia hypotéka, úroky | úver sa získava ťažšie, možnosť kúpy za hotovosť |
| 3. Cashflow | pravidelný nájom, hrubý výnos cca 4,49 % ročne | nižší nájom, priemer 82 €/ha ročne (2024) |
| 4. Rast hodnoty | rast ceny + príjem z prenájmu | orná pôda: rast ceny o cca 70 % (2018–2024) |
| 5. Náklady a čas | opravy, poistenie, fond opráv, nájomníci | nižšia údržba, menej starostlivosti |
| 6. Riziko | neplatiči, prázdne mesiace, pokles ceny | pomalé zhodnotenie, obmedzenia využitia |
| 7. Dane | daň z nehnuteľnosti, prenájmu, prípadne predaja | daň z nehnuteľnosti, prenájmu, prípadne predaja |
| 8. Likvidita | predaj v týždňoch až mesiacoch | predaj podielu spravidla pomalší |
1. Vstupná investícia
Pri rozhodovaní, ako vybrať investičný byt alebo vložiť peniaze do pozemku, zohráva jednu z najdôležitejších úloh výška počiatočnej investície.
Byt v hodnote 150- až 200-tisíc € si zväčša vyžaduje financovanie hypotékou a dostatok vlastných úspor. Okrem toho treba počítať aj s nákladmi na zariadenie či rekonštrukciu a pripraviť sa na obdobie bez nájomníkov. Odmenou pre investora je potom pravidelný výnos z prenájmu bytu a postupné budovanie majetku.
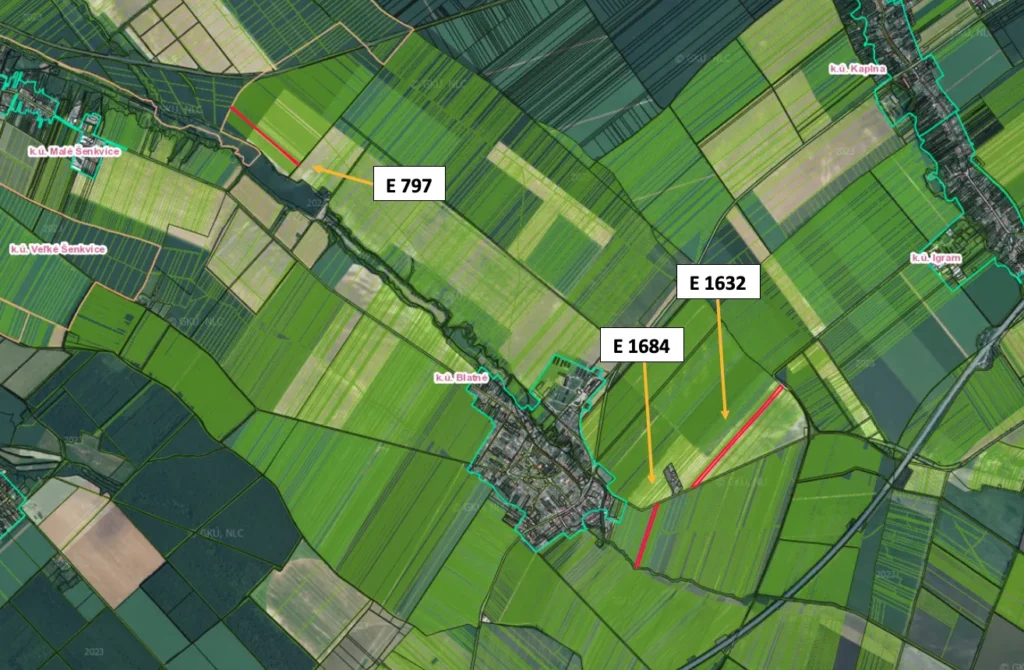
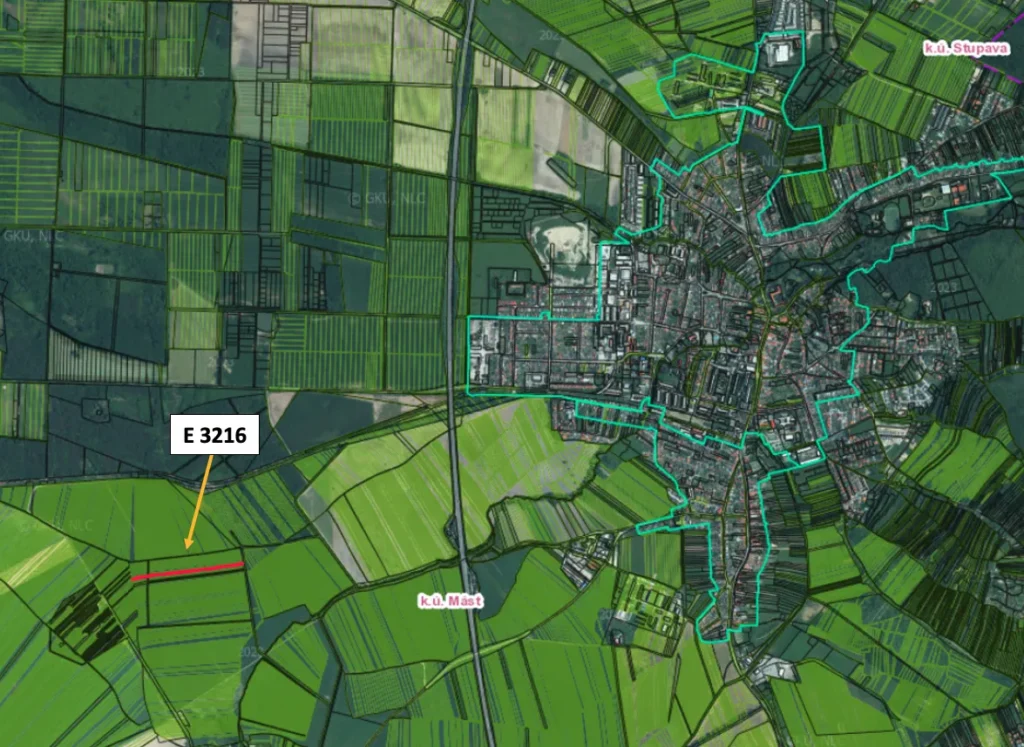
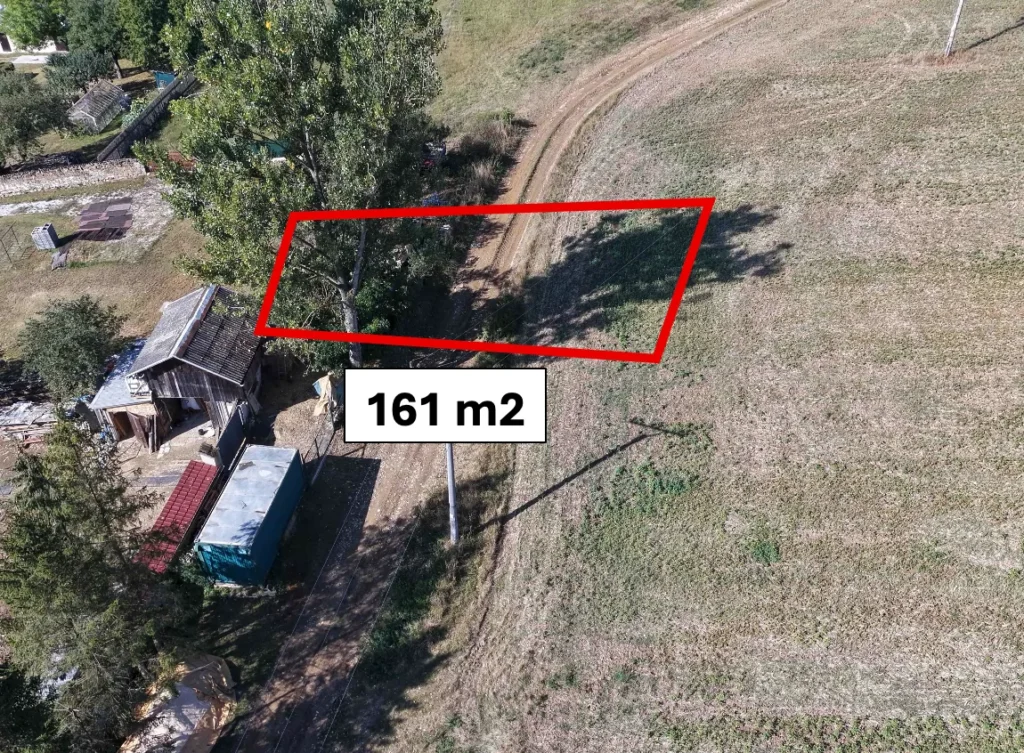
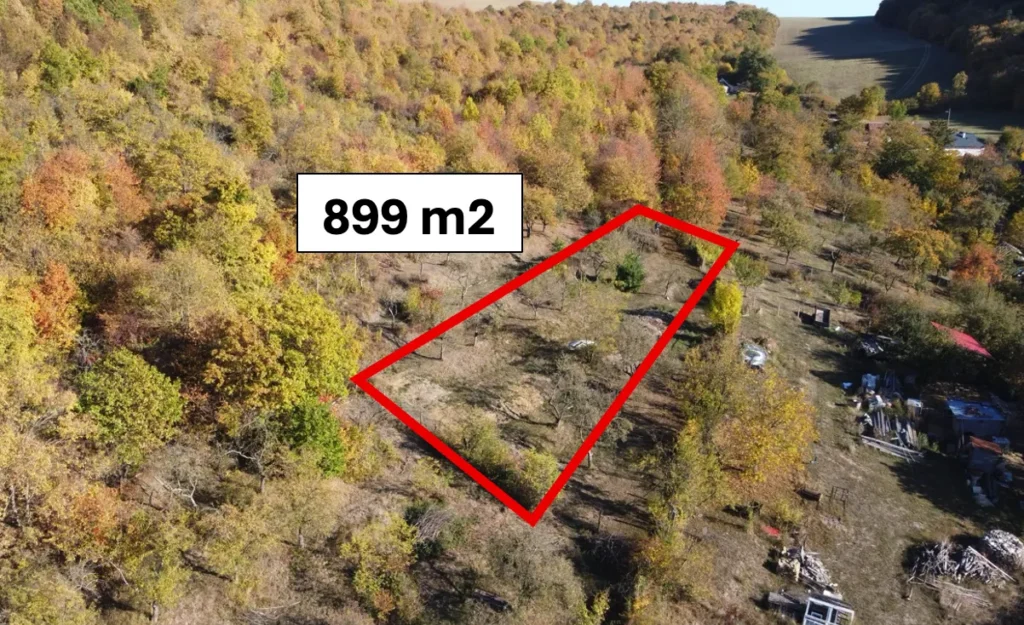
Investícia do pozemku je zasa dostupnejšou voľbou pre tých, ktorí chcú investovať menej. Menšie spoluvlastnícke podiely na poľnohospodárskej pôde sa často dajú kúpiť za niekoľko tisíc eur, pri výbere je však dôležité rozlišovať nielen medzi jednotlivými druhmi pozemkov, ale aj medzi vlastníctvom celej parcely a spoluvlastníckym podielom. Podobne aj pri rozhodovaní, ako vybrať investičný byt, treba zvážiť jeho cenu, lokalitu a potenciál výnosu z prenájmu.
2. Financovanie
Pri kúpe investičného bytu je hypotéka bežným spôsobom, ako financovať časť kúpnej ceny, pri pozemkoch však záleží na ich druhu aj účele využitia. Banka môže poskytnúť úver na stavebný pozemok, no financovanie poľnohospodárskej pôdy alebo samotného spoluvlastníckeho podielu býva komplikovanejšie.
Celkovú návratnosť investície ovplyvňujú aj náklady na úrok. Priemerná úroková sadzba nových hypoték podľa Národnej banky Slovenska vzrástla od marca do augusta 2026 z 3,5 na 3,9 % ročne. Ak teda investor kúpi byt za 160 000 € a financuje ho hypotékou so splatnosťou 30 rokov a úrokovou sadzbou 3,9 % ročne, mesačná splátka predstavuje približne 755 €.
Pri kúpe pozemku na úver platí rovnaký princíp – úroky zvyšujú náklady na investíciu. Ak ho investor kúpi z vlastných úspor, vyhne sa splátkam, no peniaze zostanú viazané v majetku, ktorý môže, ale nemusí prinášať pravidelný príjem. Rozhodujúce je teda aj to, koľko stojí financovanie a či očakávaný výnos dokáže pokryť súvisiace náklady.
3. Cashflow
Pri porovnaní pravidelného príjmu z oboch investícií sú rozdiely výraznejšie. Výnos z prenájmu bytu závisí od lokality, kúpnej ceny a výšky nájomného. Podľa údajov Global Property Guide dosahoval priemerný hrubý výnos z prenájmu rezidenčných nehnuteľností na Slovensku v druhom štvrťroku 2026 približne 4,49 % ročne (orientačný ukazovateľ vypočítaný z ponukových cien nehnuteľností a nájomného).
Pravidelný príjem je v prípade poľnohospodárskej pôdy v absolútnych číslach nižší. Eurostat za rok 2024 uvádza, že priemerné ročné nájomné za ornú pôdu a trvalé trávne porasty na Slovensku dosiahlo 69 € za hektár. Pri prenájme piatich hektárov by to predstavovalo približne 345 € ročne, teda necelých 29 € mesačne.
Poznámka: Ide o celoštátny priemer, ktorý sa môže líšiť podľa lokality, kvality pôdy a podmienok prenájmu.
Zatiaľ čo byt môže prinášať tisíce eur ročne na nájomnom, poľnohospodárska pôda spravidla vytvára menší priebežný príjem. Pri porovnávaní však treba zohľadniť aj ďalšie faktory – hrubý výnos z bytu ani nájomné za hektár totiž samy osebe nehovoria, ktorá investícia prinesie vyššie celkové zhodnotenie.
4. Rast hodnoty
Okrem rastu ceny sa dá pri byte počítať aj so spomínaným príjmom z prenájmu, investícia do pozemku však prináša výnos najmä prostredníctvom jeho budúceho zhodnotenia.
Pri porovnávaní sa oplatí sledovať ukazovateľ cena bytov – vývoj, ako aj cena pôdy – vývoj. Priemerná cena hektára ornej pôdy na Slovensku totiž podľa Eurostatu vzrástla z 3 432 € v roku 2018 na 5 823 € v roku 2024, čo predstavuje nárast približne o 70 %.
5. Náklady a čas
Investícia do pozemku si spravidla vyžaduje menej priebežnej starostlivosti než investičný byt. Kým vlastník bytu musí okrem iného počítať aj s nákladmi na opravy, poistenie, príspevky do fondu opráv či správu nehnuteľnosti, starostlivosť o pozemok si vyžaduje od majiteľa spravidla oveľa menej úsilia. Aj v tomto prípade však môžu do hry vstúpiť výdavky na kosenie, oplotenie alebo zabezpečenie parcely.
6. Riziko
Každá investícia so sebou prináša určité riziká, pri byte a pozemku sa však líšia.
Majiteľ investičného bytu môže naraziť na neplatiacich nájomníkov, obdobia bez prenájmu či pokles trhovej ceny a výnos z prenájmu bytu navyše môžu ovplyvniť aj zmeny legislatívy či rast nákladov.
Pri pozemku je jedným z hlavných rizík nízka likvidita, teda náročnejší a pomalší predaj, alebo aj obmedzenia vyplývajúce z územného plánovania či pravidiel ochrany pôdy. Jeho zhodnotenie môže trvať roky.
7. Dane
Pri investičnom byte aj pozemku treba počítať s daňou z nehnuteľností, ktorej výšku určuje obec alebo mesto podľa miestnych pravidiel a druhu nehnuteľnosti. Ak vlastník byt prenajíma, príjem z prenájmu podlieha za zákonných podmienok dani z príjmov a rovnaké pravidlo sa vzťahuje aj na prenajímaný pozemok.
Pri predaji bytu alebo pozemku pritom môže byť príjem od dane oslobodený, a to po uplynutí piatich rokov od nadobudnutia (ak sú splnené zákonné podmienky). Pri nehnuteľnosti zaradenej do obchodného majetku sa lehota posudzuje osobitne (spravidla od jej vyradenia z obchodného majetku).
8. Likvidita
Rýchlosť, s akou možno nehnuteľnosť predať a získať späť investované peniaze, je ďalším dôležitým kritériom pri rozhodovaní.
Investor s bytom v žiadanej lokalite môže nájsť kupujúceho v priebehu niekoľkých týždňov či mesiacov, vždy však záleží na cene a aktuálnom dopyte. Predaj spoluvlastníckeho podielu na pozemku zasa býva náročnejší a zdĺhavejší, pretože okruh záujemcov je spravidla užší než pri predaji celej parcely.
Modelový príklad
Rozdiel medzi investíciou do bytu a pozemku sa dá vykresliť aj na nasledujúcom modelovom príklade. Investor v oboch prípadoch vloží 50 000 € z vlastných zdrojov, majetok drží 10 rokov, pri kúpe bytu využije hypotéku a do pozemku investuje bez úveru. Uvedené výpočty slúžia výlučne na ilustráciu možného vývoja, nie ako prognóza.
Variant A: Investičný byt s hypotékou
- Kúpna cena: 150 000 €
- Vlastné zdroje: 50 000 €
- Hypotéka: 100 000 € na 30 rokov s modelovým úrokom 3,7 % ročne
- Nájomné: 600 € mesačne (7 200 € ročne)
- Prevádzkové náklady: 20 % z nájomného (1 440 € ročne)
- Predpokladaný rast ceny bytu: 3 % ročne
Mesačná splátka hypotéky vychádza približne na 460 €. Po odpočítaní prevádzkových nákladov a splátok úveru zostáva približne 237 € ročne – za desať rokov by to bolo asi 2 366 € (ak by nájomné a náklady zostali nezmenené).
Pri predpokladanom raste ceny o 3 % ročne by byt po desiatich rokoch mal hodnotu približne 201 600 €. Zostatok hypotéky by bol asi 78 000 €, takže vlastný kapitál v byte by predstavoval približne 123 600 €. Po pripočítaní priebežného prebytku z prenájmu by majetok dosiahol približne 126 000 €, čo je oproti pôvodným 50 000 € nárast o približne 76 000 €.
Variant B: Podiely na pôde bez úveru
- Vlastné zdroje: 50 000 €
- Úver: žiadny
- Orientačná cena ornej pôdy: 5 823 €/ha
- Priemerné ročné nájomné za ornú pôdu: 82 €/ha
- Predpokladaný rast hodnoty pôdy: 3 % ročne
Podľa priemernej ceny Eurostatu by 50 000 € zodpovedalo približne 8,59 hektára ornej pôdy. Pri nájomnom 82 €/ha ročne by hrubý príjem dosahoval asi 704 € ročne – za desať rokov teda približne 7 041 € (ak by sa nájomné nemenilo).
Pri modelovom raste hodnoty o 3 % ročne by pôda po desiatich rokoch mala hodnotu približne 67 200 €. Po pripočítaní hrubého nájomného by celková hodnota majetku a príjmov dosiahla približne 74 200 €, čo predstavuje nárast o asi 24 200 € oproti počiatočnej investícii.
Priemerná cena a nájomné za ornú pôdu vychádzajú zo štatistických údajov Eurostatu za rok 2024, nejde o ocenenie konkrétneho pozemku ani o záruku výnosu zo spoluvlastníckych podielov.
| Ukazovateľ | Byt s hypotékou | Pozemok bez úveru |
|---|---|---|
| Počiatočná investícia | 50 000 € | 50 000 € |
| Hodnota majetku po 10 rokoch | 201 600 € | 67 200 € |
| Zostatok hypotéky | 78 000 € | 0 € |
| Kumulované príjmy po uvedených nákladoch | 2 366 € | 7 041 € |
| Majetok a príjmy spolu | 126 000 € | 74 200 € |
| Rozdiel oproti pôvodným 50 000 € | +76 000 € | +24 200 € |
Poznámka: Ide o zjednodušený model, výsledky nie sú priamym porovnaním čistých výnosov a výpočty nezohľadňujú dane, transakčné náklady, náklady na predaj… Pri byte navyše treba počítať s rizikom neobsadenosti a neplatiacich nájomníkov. Nájomné pri pôde je hrubé a skutočný výnos závisí od konkrétneho pozemku a nájomnej zmluvy.
Byt alebo pozemok?
Investičný byt môže byť vhodnejšou voľbou pre tých, ktorí chcú pravidelný výnos z prenájmu bytu, pasívny príjem z nehnuteľnosti, dokážu využiť hypotéku na financovanie kúpy a sú ochotní venovať čas správe nehnuteľnosti.
Investícia do pozemku zasa môže osloviť investorov s dlhším časovým horizontom, ktorí chcú diverzifikovať svoje portfólio a uprednostňujú majetok s menšími nárokmi na priebežnú údržbu.
Zaujímavou možnosťou je pritom aj kombinácia oboch prístupov – byt môže prinášať pravidelný pasívny príjem z nehnuteľnosti, zatiaľ čo pôda môže slúžiť ako dlhodobá investícia s potenciálom zhodnotenia. Investícia do nehnuteľnosti teda nemusí prebiehať v duchu „buď – alebo“, práve diverzifikácia pomôže efektívne rozložiť riziko.
Zvažujete investíciu do pôdy?
Prezrite si aktuálnu ponuku spoluvlastníckych podielov v SLOVAK ESTATE alebo si dohodnite konzultáciu. Radi vám pomôžeme vybrať možnosť, ktorá najlepšie sadne práve vám.